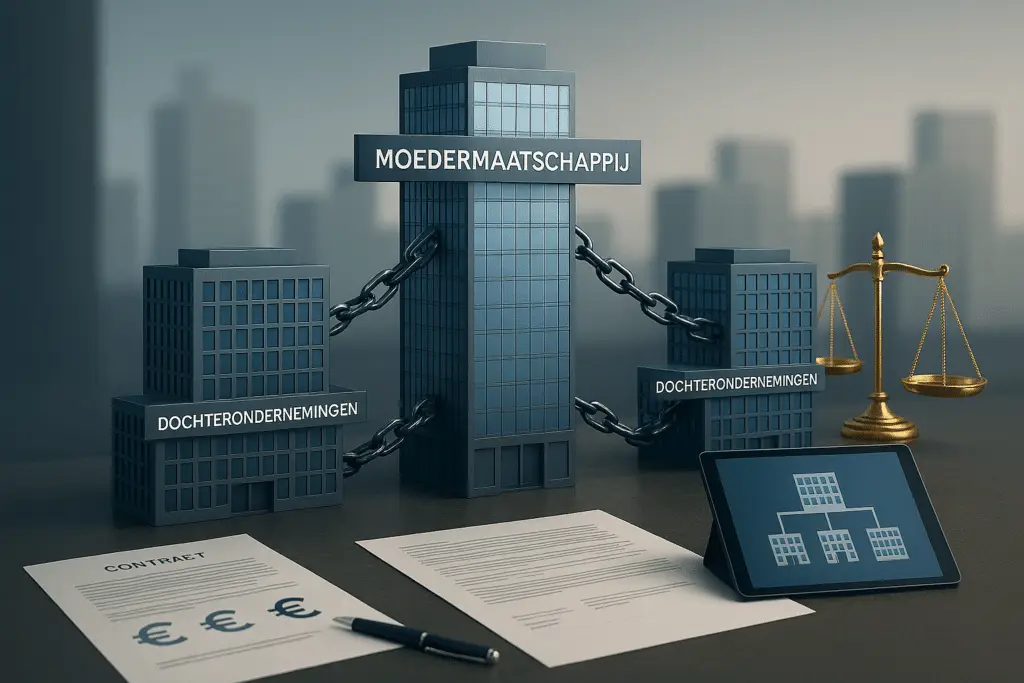
Pausahaan induk atanapi sadulur di Walanda henteu nanggung jawab kana hutang pausahaan grup anu sanés ngan kusabab éta gaduh saham. Éta janten nanggung jawab ngalangkungan deklarasi 403 dina Pasal 2:403 Kitab Undang-Undang Hukum Perdata Walanda (BW), ngalangkungan tanggung jawab grup pikeun kalakuan haram babarengan dina Pasal 6:166 BW, atanapi ngalangkungan palanggaran kawajiban perawatan ka kreditor anak perusahaan dina Pasal 6:162 BW.
Deklarasi 403 nyaéta pernyataan tinulis sukarela dimana perusahaan induk nampi tanggung jawab gabungan sareng sababaraha ( hoofdelijke aansprakelijkheid ) pikeun hutang anu timbul tina tindakan hukum anak perusahaan. Tanggung jawab grup dina Pasal 6:166 BW ngajantenkeun unggal perusahaan anu ngadamel kontribusi anu relevan pikeun kalakuan anu teu sah dina grup nanggung jawab sadaya karusakan anu dihasilkeun.
Béda éta anu nangtukeun kalolobaan sengketa. Kreditur anu ditinggalkeun ku leungeun kosong nalika anak perusahaan bangkrut henteu otomatis dugi ka indukna. Éta kedah nunjukkeun deklarasi anu diajukeun ka pendaptaran dagang, kana kalakuan anu henteu sah anu dilakukeun ku indukna, atanapi kana palanggaran kawajiban perawatan anu diwajibkeun ku induk ka kreditur anak perusahaan. Induk anu hoyong ngajaga jarakna kedah tiasa nunjukkeun, ku dokumén tinimbang pernyataan, yén éta henteu ngarahkeun kalakuan anu ngabahayakeun anak perusahaan.
Di handap ieu kami ngajelaskeun dua rute sareng tanggung jawab perusahaan induk sorangan, hukum kasus anu ngajelaskeun watesna, pertahanan anu sayogi pikeun perusahaan grup individu, aturan ngeunaan mundurna deklarasi 403, sareng jebakan watesan anu mungkas langkung seueur klaim tibatan pertahanan substantif naon waé.
Naon anu dimaksud ku tanggung jawab perusahaan sareng grup dina hukum Walanda?
Hukum perusahaan Walanda dimimitian ku kapisahna unggal éntitas hukum, sareng tanggung jawab kelompok mangrupikeun sakumpulan pengecualian pikeun éta. Unggal perusahaan ngagaduhan hutang nyalira; pemegang saham sacara prinsip ngan ukur nanggung jawab kana naon anu ditanggung pikeun dibayar tina sahamna.
Pausahaan swasta kawates ( besloten vennootschap , BV) boga hutang sorangan. Pemegang sahamna, boh jalma pribadi atawa pausahaan induk, sacara prinsip ngan ukur nanggung jawab kana naon anu geus dijanjikeun pikeun dibayar tina saham. Éta inti tina wangun hukumna, sakumaha anu dijelaskeun salajengna dina pituduh kami ngeunaan BV sareng tanggung jawab kawates . Tanggung jawab grup nyaéta sakumpulan pengecualian anu nyegah kapisahan ieu janten tameng pikeun kalakuan anu ngarugikeun kreditor.
Dua definisi penting sateuacan pengecualian berlaku. Pasal 2:24a BW ngahartikeun anak perusahaan ( dochtermaatschappij ), dasarna ku rujukan kana kontrol sora atanapi kakawasaan pikeun nunjuk sareng mecat mayoritas dewan. Pasal 2:24b BW ngahartikeun grup ( groep ) salaku unit ékonomi dimana badan hukum sareng perusahaan aya hubunganana sacara organisasi. Ku kituna, naha perusahaan kagolong kana grup mangrupikeun patarosan organisasi anu saleresna, sanés labél dina laporan taunan.
Dumasar kana éta latar tukang, aya tilu dasar tanggung jawab. – Tanggung jawab anu ditanggung ku induk perusahaan sacara sukarela ngaliwatan deklarasi 403. – Tanggung jawab kelompok dina Pasal 6:166 BW, anu ditumpukeun ku hukum ka perusahaan anu bertindak babarengan sacara teu sah. – Kalakuan salah induk perusahaan sorangan ( onrechtmatige daad ) dina Pasal 6:162 BW, nyaéta dimana kawajiban perawatan ka kreditor anak perusahaan asup.
Katiluna tiasa dianggo dina prosiding anu sami, sareng dina praktékna biasana kitu.
Iraha kolot tanggung jawab ngalangkungan deklarasi 403?
Indung perusahaan nanggung jawab ngaliwatan deklarasi 403 nalika parantos ngajukeun pernyataan tertulis di pendaptaran dagang anu nampi tanggung jawab gabungan sareng sababaraha pikeun hutang anu timbul tina tindakan hukum perusahaan grup anu dingaranan. Pikeun anu masihan kiridit, ieu mangrupikeun rute anu paling gampang: ngan ukur kedah nunjukkeun deklarasi sareng hutangna.
Déklarasi 403 diajukeun dina pendaptaran dagang Kamar Dagang (KVK). Éta sanés kahadean pikeun para kreditor; éta mangrupikeun harga tina pengecualian. Perusahaan grup anu katutupan ku deklarasi anu sah henteu kedah nyiapkeun sareng nyebarkeun laporan taunan nyalira dina Judul 9 Buku 2 BW, salami sarat-sarat sanés dina Pasal 2:403 BW dicumponan.
Sarat-sarat éta kalebet angka-angka perusahaan grup dikonsolidasikeun dina akun grup éntitas hukum anu sanés, yén para pemegang saham parantos masihan idin tinulis pikeun pengecualian pikeun taun kauangan, sareng yén idin sareng deklarasi diajukeun dina pendaptaran dagang.
Pikeun nu nginjeumkeun hutang, teu aya anu kedah dibuktikeun ngeunaan pangaruh, kalibetan atanapi kalepatan. Nu nginjeumkeun hutang, nunjukkeun deklarasi, sareng ngagugat kolot pikeun jumlah lengkepna. Dina Pasal 6:7 BW, tanggung jawab babarengan sareng sababaraha hartosna yén nu nginjeumkeun hutang tiasa ngaklaim sadayana jumlah ti salah sahiji nu nginjeumkeun hutang, sareng pamayaran ku salah sahijina ngaleupaskeun hutang anu sanés ka nu nginjeumkeun hutang.
Aya dua watesan anu penting dipikanyaho. – Déklarasi ieu ngawengku hutang anu timbul tina tindakan hukum perusahaan grup, janten intina hutang kontraktual sareng akibatna. Éta sanés jaminan umum pikeun unggal tanggung jawab anu tiasa ditanggung ku anak perusahaan, sareng klaim dumasar kana tindakan anu salah sacara prinsip di luar ruang lingkupna. – Éta ngan ukur ngawengku éntitas anu disebutkeun di jerona. Dina sakelompok lima belas perusahaan, hiji deklarasi tiasa aya pikeun tilu. Anjeun mariksa ieu ku cara konsultasi kana file pendaptaran dagang sareng akun anu diterbitkeun ku anak perusahaan, dimana pengecualian sareng deklarasi biasana diungkabkeun.
Naha kolot tiasa ngabatalkeun pernyataan éta?
Muhun, tapi panarikan ngan ukur tiasa dianggo kanggo ka hareupna, sareng ngeureunkeun sésana tanggung jawab pikeun hutang anu langkung lami meryogikeun prosedur anu misah. Kreditur tiasa nolak prosedur éta dina dua bulan.
Kolot tiasa mundurkeun deklarasi 403 iraha waé ku cara ngajukeun pernyataan ngeunaan éta dina pendaptaran dagang, dina Pasal 2:404(1) BW. Dina Pasal 2:404(2) BW, kolot tetep nanggung jawab kana hutang anu timbul tina tindakan hukum anu dilakukeun sateuacan ditarikna tiasa diajukeun ka nu méré pinjaman. Tanggung jawab anu sésana ( overblijvende aansprakelijkheid ) nyaéta anu sabenerna dipikahariwang ku supplier anu gaduh kontrak jangka panjang.
Ngeureunkeun sésana tanggung jawab mangrupikeun latihan anu misah sareng langkung beurat. Pasal 2:404(3) BW ngan ukur ngamungkinkeun upami sadaya kaayaan ieu dicumponan. – Perusahaan grup henteu deui kagolong kana grup. – Bewara ngeunaan niat pikeun ngeureunkeun sésana tanggung jawab parantos sayogi pikeun dipariksa di pendaptaran dagang sahenteuna dua bulan. – Sahenteuna dua bulan parantos kalangkung saprak niat éta diumumkeun dina koran harian anu disebarkeun sacara nasional. – Kreditur henteu ngabantah dina waktosna, mundurkeun bantahanana, atanapi bantahanana tungtungna ditolak.
Pakakas nu méré kiridit di dieu nyaéta oposisi ( verzet ). Dina Pasal 2:404(5) BW, nu méré kiridit anu klaimna masih katutupan tiasa ngajukeun petisi ka pangadilan dina dua bulan ti saprak diumumkeun. Dina Pasal 2:404(4) BW, nu méré kiridit tiasa nungtut jaminan atanapi panyalindungan sanés pikeun klaimna, kecuali upami posisi kauangan éntitas parantos masihan jaminan anu cekap pikeun pamayaran.
Akibat praktisna saderhana. Kreditur anu ningali pengumuman koran atanapi pengajuan pendaptaran dagang sareng henteu ngalakukeun nanaon salami dua bulan tiasa kaleungitan hakna ngalawan indukna. Kreditur anu réaksi biasana tungtungna kéngingkeun jaminan.
Iraha perusahaan grup nanggung jawab numutkeun Pasal 6:166 BW?
Pausahaan grup nanggung jawab dumasar kana Pasal 6:166 BW nalika aranjeunna ngalakukeun kalakuan anu teu sah sacara grup, résiko karusakan kedahna ngahalangan aranjeunna, sareng kalakuan éta tiasa disababkeun ku masing-masing. Unggal pamilon teras nanggung jawab kana sadaya karusakan.
Pasal 6:166 BW ngajantenkeun unggal anggota kelompok anu bertindak sacara teu sah sacara babarengan sareng masing-masing nanggung jawab kana sadaya karusakan, upami kasempetan pikeun nyababkeun karusakan kedah nyegah aranjeunna tina kalakuan éta sareng kalakuan éta tiasa dikaitkeun ka aranjeunna. Ketentuan éta henteu ditulis pikeun kelompok perusahaan; éta lumaku pikeun kelompok jalma anu bertindak babarengan. Éta cocog pisan sareng kelompok perusahaan, sabab inti tina ketentuan éta nyaéta kontribusi kausal individu ti unggal pamilon henteu kedah ditetepkeun.
Ku kituna, nu ngaklaim teu kedah nunjukkeun perusahaan mana anu ngalakukeun tindakan anu nangtukeun. Candak conto kelompok hipotétis dimana hiji perusahaan mutuskeun pikeun miceun runtah sacara teu sah, anu kadua ngatur transportasi sareng anu katilu nyayogikeun drum. Dina aturan biasa, masing-masing bakal ngabantah ngeunaan bagianana nyalira dina nyababkeun karusakan. Dina Pasal 6:166 BW aranjeunna tanggung jawab pikeun sadaya karusakan babarengan, sareng argumen ngeunaan saham ngalih ka penyelesaian internal di antara aranjeunna.
Anu kedah ditetepkeun ku panggugat aya tilu hal. – Aya kalakuan dina formasi kelompok, tinimbang runtuyan tindakan anu teu aya patalina. – Résiko karusakan sapertos kitu anu sakuduna ngahalangan pamilon. – Kalakuan éta tiasa disababkeun ku tergugat anu dimaksud.
Unsur katilu ngajaga katangtuan dina wates. Kaanggotaan grup, saham, merek anu dibagi, atanapi neraca konsolidasi sanés kalakuan anu salah. Anu ngaklaim kedah nunjukkeun hal anu dilakukeun ku perusahaan sorangan, atanapi anu diidinan sacara terang.
Kajadian di sakumna grup, sapertos kagagalan kaamanan anu mangaruhan konsumén sababaraha perusahaan grup, tiasa nimbulkeun patarosan anu sami ngeunaan atribusi. Artikel kami ngeunaan tanggung jawab saatos palanggaran data ngabahas saha anu tanggung jawab dina kaayaan éta.
Pertahanan naon waé anu dipiboga ku hiji perusahaan grup individu?
Pertahanan utama nyaéta perusahaan henteu masihan kontribusi anu relevan kana kalakuan anu ngabahayakeun, sareng résiko karusakan henteu katingali ku éta. Duanana meunang atanapi éléh dina dokumén.
Pertahanan sentralna nyaéta henteuna kontribusi anu relevan kana kalakuan anu nyababkeun karusakan. Perusahaan anu henteu mutuskeun, henteu ngalaksanakeun, atanapi ngahaja ngagampangkeun kalakuan éta aya di luar jangkauan Pasal 6:166 BW, kumaha waé raketna hubunganana sareng grup dina istilah perusahaan. Nampi dividen biasa, babagi akuntan, calik di gedong anu sami atanapi nguntungkeun sacara teu langsung tina kagiatan anu nguntungkeun tapi henteu sah sanés partisipasi sorangan.
Pembelaan kadua ngeunaan kamungkinan pikeun diramalkeun. Tanggung jawab ngabutuhkeun yén kamungkinan karusakan kedah ngawatesan pamilon. Perusahaan anu nyayogikeun barang ka perusahaan sadulur dina istilah komérsial biasa, tanpa terang atanapi gaduh alesan pikeun curiga naon anu bakal dianggo, tiasa ngabantah yén résiko éta henteu tiasa nyegah éta, sabab henteu tiasa ningali éta.
Duanana pembelaan gumantung kana bukti. Nu ngagugat kedah ngajukeun heula fakta-fakta anu tiasa disimpulkeun partisipasi dina paripolah kelompok. Terdakwa anu ngawatesan dirina kana bantahan jarang dipercaya nalika fakta-fakta éta aya dina méja.
Anu tiasa dianggo nyaéta bukti dokumenter: risalah rapat anu nunjukkeun yén terdakwa henteu dikonsultasi, korespondensi anu nunjukkeun yén terdakwa henteu dibéjaan, bagan organisasi anu nunjukkeun dimana otoritas pangambilan kaputusan aya, sareng perjanjian manajemen anu nempatkeun kagiatan éta di tempat sanés. Dokumén ti waktos éta langkung berharga tibatan pernyataan saksi anu disusun saatos klaim sumping.
Iraha kolot tanggung jawab tanpa deklarasi 403?
Perusahaan induk tiasa nanggung jawab ka kreditor anak perusahaanna pikeun tindakan anu salah numutkeun Pasal 6:162 BW, upami perusahaan éta kalibet sacara saksama dina kawijakan anak perusahaan sareng ngahaja ngantepkeun kreditor nanggung résikona. Mahkamah Agung nampi ieu dina putusan Comsys.
Dina Comsys (Mahkamah Agung, 11 Séptémber 2009, ECLI:NL:HR:2009:BH4033), perusahaan induk parantos ngatur grupna supados hiji anak perusahaan nanggung biaya grup sedengkeun anu sanés nampi pendapatan. Anak perusahaan anu nanggung biaya ngalaman karugian anu terus-terusan, anu dibiayaan ku perusahaan induk ngalangkungan pinjaman intra-grup bari terang yén anak perusahaan henteu tiasa minuhan kawajibanana nyalira. Nalika perusahaan induk ngeureunkeun pembiayaan, anak perusahaan bangkrut sareng para kreditorna teu acan dibayar.
Mahkamah Agung nguatkeun kaputusan yén perusahaan anu nyekel saham éta parantos nyiptakeun struktur anu ngagaduhan résiko anu aya hubunganana sareng para kreditor sareng ngagaduhan kawajiban khusus pikeun ati-ati, anu dilanggar. Klaim éta diajukeun ku wali amanat dina kasus bangkrut. Perusahaan sadulur anu nampi pendapatan henteu dianggap tanggung jawab, sabab éta ngan saukur bagian tina struktur tanpa kalakuan anu salah ka para kreditor.
Unsur-unsur anu sering muncul dina hukum kasus ieu nyaéta integrasi administrasi sareng kauangan anu raket, anak perusahaan anu gumantung sacara finansial ka perusahaan induk, sareng pangaweruh ti pihak induk yén kawijakan kauangan grup ngajantenkeun kreditor teu mayar. Kalibetan anu intensif dina kawijakan anak perusahaan, ngantep résiko dijalankeun bari terang yén kreditor bakal nanggungna, sareng nyiptakeun kesan anu nyasabkeun ngeunaan solvabilitas anak perusahaan mangrupikeun kaayaan dimana tugas nanggung.
Anu teu dilakukeun ku hukum kasus nyaéta maksa kawajiban umum pikeun nyalametkeun. Perusahaan induk henteu wajib ngabiayaan anak perusahaan anu ngalaman kasusah, atanapi ngingetkeun unggal pihak lawan yén anak perusahaan éta rugi. Kawajiban éta timbul tina kalibetan perusahaan induk sorangan. Upami perusahaan induk ngajaga jarak, henteu ngaganggu kaputusan komérsial anak perusahaan sareng henteu masihan jaminan, aturan biasa lumaku sareng hak recourse kreditor réngsé ku aset anak perusahaan.
Iraha anggota déwan individu tiasa dianggap tanggung jawab sacara pribadi mangrupikeun patarosan anu aya hubunganana, anu dibahas dina tulisan kami ngeunaan tanggung jawab diréktur direktur BV Walanda.
Naha hukum persaingan EU jalanna béda?
Muhun. Hukum persaingan Éropa nuturkeun logika sorangan sareng teu kedah lieur sareng aturan sipil di luhur. Pikeun tujuan ngadenda kartel, Pangadilan Kaadilan Uni Éropa nganggap induk sareng anak perusahaan anu sapinuhna dipiboga salaku hiji usaha. Éta nerapkeun anggapan anu tiasa dibantah yén induk ngalaksanakeun pangaruh anu nangtukeun kana paripolah anak perusahaan, sapertos anu dikonfirmasi dina Akzo Nobel (Kasus C-97/08 P, 10 Séptémber 2009).
Induk perusahaan tiasa nolak anggapan éta, tapi ngan ukur ku bukti anu nyata yén anak perusahaan bertindak sacara mandiri di pasar. Di luar hukum persaingan, anggapan éta teu aya, sareng pihak anu ngaklaim teu tiasa nginjeum éta pikeun ngagampangkeun klaim sipil.
Jalur mana anu kedah dipilih ku nu méré kiridit?
Anu méré kiridit teu kedah milih: rute-rute éta dumasar kana dasar hukum anu béda sareng tiasa diandelkeun babarengan. Urutan anu masuk akal nuturkeun beban bukti, dimimitian ku deklarasi 403 upami aya.
Rute-rute éta tiasa diajukeun babarengan, boh sacara alternatif atanapi hiji-hiji, tunduk kana aturan biasa ngeunaan res judicata sareng panyalahgunaan prosés. Hiji-hijina wates anu tetep nyaéta yén anu nginjeumkeun artos teu tiasa nampi deui langkung ti karugian anu saleresna. Sakali salah sahiji debitur anu tanggung jawab sacara babarengan sareng masing-masing parantos mayar, Pasal 6:7 BW ngaleupaskeun anu sanés ka anu nginjeumkeun artos, sareng argumenna ngalih ka jalan internal di antara aranjeunna.
Dina praktékna, beban bukti nangtukeun paréntahna. Upami aya deklarasi 403 anu valid, éta mangrupikeun klaim utama, sabab éta henteu meryogikeun nanaon saluareun deklarasi sareng hutang. Tanggung jawab kelompok dina Pasal 6:166 BW salajengna: éta ngahontal bunderan terdakwa anu langkung lega, tapi meryogikeun bukti paripolah gabungan sareng ramalan. Klaim ngalawan induk pikeun palanggaran tugas perawatanna, atanapi ngalawan diréktur individu, mangrupikeun lapisan katilu. Ngawengku sadayana tilu dina hiji surat panggilan biayana sakedik tambahan sareng ngajaga unggal pilihan tetep kabuka upami anu kahiji gagal.
| aspék | deklarasi 403 (Pasal 2:403 BW) | Tanggung jawab kelompok (Pasal 6:166 BW) |
|---|---|---|
| Naon anu kedah aya | Pernyataan anu diajukeun dina pendaptaran dagang anu sésana tanggung jawabna teu acan réngsé sacara efektif | Kalakuan anu teu sah dina formasi kelompok anu nyababkeun karusakan |
| Naon anu kedah dibuktikeun ku kreditor | Pernyataan sareng hutang | Kalakuan babarengan, résiko karusakan anu tiasa diramalkeun sareng atribusi ka unggal terdakwa |
| Saha waé anu tiasa dihubungikeun | Pausahaan anu ngaluarkeun deklarasi éta, sareng pausahaan grup anu disebutkeun di jerona | Unggal perusahaan grup anu parantos masihan kontribusi anu relevan |
| Pertahanan anu sayogi | Diwatesan: ruang lingkup deklarasi, terminasi efektif, watesan | Teu aya kontribusi anu relevan, teu aya résiko anu tiasa diramalkeun, teu aya atribusi |
| Watesan | Nuturkeun hutang anu jadi dadasarna, pikeun klaim pamayaran kontraktual sacara prinsip Pasal 3:307 BW | Pasal 3:310 BW: lima taun ti mimiti pangaweruh, paling telat dua puluh taun |
Sateuacan aya anu diajukeun, petakeun heula grupna. Pesenkeun file pendaptaran dagang anak perusahaan sareng unggal éntitas di luhurna, candak laporan keuangan anu terakhir diterbitkeun, sareng tangtukeun pikeun unggal perusahaan naha éta diputuskeun, dilaksanakeun, dibiayaan atanapi ngan saukur ditampi. Pemetaan éta nangtukeun saha anu disebutkeun dina surat panggilan sareng naon anu kedah dibantah ngalawan masing-masing.
Upami anak perusahaan parantos bangkrut, posisi wali amanat sareng posisi kreditor sorangan kedah dibédakeun sacara saksama. Artikel kami ngeunaan pihak lawan anu bangkrut dina prosiding pangadilan ngajelaskeun interaksi éta.
Kumaha upami perusahaan grup éta parantos bangkrut?
Kabangkrutan perusahaan grup ngarobih saha anu tiasa ngagugat pikeun naon. Wali amanat ngahijikeun klaim anu ngarugikeun sadaya kreditor; hiji kreditor individu nyimpen klaimna nyalira ngan ukur pikeun karusakan anu janten milikna nyalira. Klaim dina deklarasi 403 henteu kapangaruhan ku kabangkrutan.
Wali amanat ( kurator ) ngatur harta warisan sareng ngajukeun klaim milik perusahaan éta sorangan, kalebet klaim ngalawan dirékturna sorangan pikeun manajemen anu teu leres. Mahkamah Agung Walanda ogé parantos lami nampi yén wali amanat tiasa ngajukeun klaim atas nama kreditor gabungan ngalawan pihak katilu anu kalakuan salahna ngarugikeun aranjeunna sacara koléktif, anu dikenal saatos putusan Peeters/Gatzen . Kasus Comsys mangrupikeun conto klaim anu diajukeun ku wali amanat. Upami wali amanat ngalaksanakeun rute éta, hasilna bakal asup kana harta warisan sareng disebarkeun numutkeun peringkat statutori.
Kreditor individu ngajaga klaimna sorangan upami karusakan anu dideritana mangrupikeun karusakanana sorangan sareng sanés ngan ukur cerminan karugian anu diderita ku sadaya kreditor sacara babarengan. Supplier anu dibujuk pikeun teras nganteurkeun saatos induk terang yén anak perusahaan henteu tiasa mayar deui gaduh klaim pribadi. Kreditor anu ngan ukur ngawadul yén harta pusaka kosong henteu. Ngabédakeun duanana ti mimiti nyegah klaim ditolak kusabab kurangna status, sareng éta ogé nunjukkeun naha éta pantes pikeun ngahubungi wali amanat pikeun koordinasi tinimbang ngagugat sacara paralel.
Klaim 403 teu kapangaruhan ku bangkrutna anak perusahaan. Tanggung jawab indukna sorangan sareng aya sasarengan sareng hutang anak perusahaan. Kreditur tiasa ngagugat induk nalika ngajukeun klaimna dina bangkrut. Anu teu tiasa dilakukeun nyaéta ngumpulkeun dua kali: naon waé anu ditampi ti warisan ngirangan naon anu masih tiasa dipulihkeun ti indukna.
Sabaraha lami anjeun kedah ngajukeun klaim?
Klaim karugian dina Pasal 6:166 BW kadaluwarsa lima taun saatos anjeun terang ngeunaan karugian sareng pihak anu tanggung jawab, sareng klaim 403 nuturkeun periode watesan hutang anu mendasari. Jamna dijalankeun sacara misah per debitur sareng per dasar hukum, sareng langkung seueur klaim tanggung jawab kelompok anu gagal dina watesan tibatan dina merit.
Klaim karugian, nyaéta klaim dina Pasal 6:166 BW, kadaluwarsa lima taun saatos dinten saatos pihak anu cilaka sadar kana karusakan sareng jalma anu nanggung jawabna, sareng dina sagala hal dua puluh taun saatos kajadian anu nyababkeun éta (Pasal 3:310 BW). Klaim dina deklarasi 403 mangrupikeun klaim pikeun palaksanaan hutang. Éta nuturkeun periode watesan kawajiban anu mendasari. Pikeun klaim kontraktual pikeun mayar jumlah artos, éta mangrupikeun periode lima taun dina Pasal 3:307 BW, anu dimimitian ti dinten saatos klaim janten jatuh tempo.
Jamna ogé jalan misah pikeun unggal debitur. Ngaganggu watesan ngalawan perusahaan induk teu aya pangaruhna kana klaim ngalawan perusahaan sadulur, sareng ngaganggu klaim 403 teu aya pangaruhna kana klaim gugatan. Ku kituna, kreditor anu nyanghareupan hiji grup kedah nyimpen matriks tinimbang hiji tanggal: hiji baris per debitur, hiji kolom per dasar hukum.
Gangguan sorangan mah gampang. Dina Pasal 3:317 BW, watesan klaim pikeun palaksanaan diganggu ku paménta tinulis, atanapi komunikasi tinulis dimana nu méré kiridit sacara tegas nyimpen hakna pikeun palaksanaan. Surat éta kedah ngidentipikasi nu ngahutang, ngajelaskeun klaim sareng dasar faktualna, nyatakeun jumlahna atanapi ngajelaskeun yén éta tacan diukur, ngarujuk kana unggal dasar hukum anu dianggo, sareng nyimpen sadaya hak sacara tegas.
Kirimkeun sacara misah ka unggal éntitas, simpen bukti pangiriman sareng panampi, sareng balikan deui dina unggal période watesan anyar dugi ka prosiding dikaluarkeun. Ngaluarkeun surat panggilan ogé ngaganggu watesan, salami prosiding dilaksanakeun.
Penyitaan hak ( rechtsverwerking ) mangrupikeun résiko anu misah sareng sempit. Dina hukum Walanda, ngan saukur waktos anu lami teu cekap. Kedah aya kaayaan tambahan: boh debitur parantos ngagaduhan ekspektasi anu dibenarkan yén kreditur moal deui ngalaksanakeun, atanapi posisi debitur parantos dirugikeun sacara teu wajar ku reureuh, contona kusabab bukti leungit. Nulis ka perusahaan grup yén éta moal dianggap tanggung jawab, atanapi negosiasi salami mangtaun-taun bari ngantep pihak anu sanés ngatur deui kalayan anggapan yén masalahna parantos ditutup, tiasa sami sareng penyitaan. Ngantosan kalayan tenang, atanapi negosiasi bari nyimpen hak sacara tinulis, henteu cekap.
Saha anu pamustunganana mayar dina grup éta?
Tanggung jawab gabungan sareng sababaraha anu nangtukeun saha anu tiasa dituntut ku kreditor, sanés saha anu nanggung karugian dina ahirna. Dina Pasal 6:166(2) BW, pamilon nyumbang dina saham anu sami, kecuali upami kaadilan meryogikeun pamisahan anu béda; induk anu mayar dina deklarasi 403 gaduh hak pikeun ngagugat anak perusahaan.
Pikeun tanggung jawab kelompok, Pasal 6:166(2) BW netepkeun yén pamilon nyumbang kana karugian dina saham anu sami di antara aranjeunna, kecuali kaayaan kasus meryogikeun pembagian anu béda pikeun alesan kaadilan. Gagalna saham anu sami éta gampang diganti. Pangadilan ningali saha anu nyandak kaputusan, saha anu ngalaksanakeunana, saha anu gaduh cara pikeun nyegahna sareng saha anu nguntungkeun, sareng aranjeunna ngadistribusikaeun deui sasuaina. Perusahaan anu ngan ukur ngalaksanakeun parentah sareng teu kéngingkeun nanaon biasana bakal nanggung saham alit; perusahaan anu ngarancang operasi nanggung kaseueuranana.
Nalika tanggung jawab dumasar kana deklarasi 403, posisi internalna béda deui. Induk perusahaan anu mayar hutang anak perusahaan dina deklarasi éta gaduh klaim ka anak perusahaan éta pikeun naon anu dibayarna. Dina kasus anu biasa, nalika anak perusahaan bangkrut, klaim éta hargana saeutik pisan. Éta résiko anu ditampi ku induk perusahaan pikeun ditukerkeun sareng pengecualian pelaporan, sareng éta sababna pengecualian éta kedah janten kaputusan anu disengaja tinimbang anu rutin dilakukeun ku akuntan.
Grup tiasa sareng kedah ngatur alokasi internal sateuacanna. Kasapukan intra-grup tinulis ngeunaan ganti rugi, asuransi sareng alokasi kawajiban per kagiatan tiasa dilaksanakeun antara pihak-pihak, salami éta jelas sareng henteu ngarah kana hasil anu henteu tiasa ditampi dina alesan sareng kaadilan. Anu teu tiasa dilakukeun ku perjanjian sapertos kitu nyaéta ngabeungkeut kreditor: ka dunya luar, unggal perusahaan anu tanggung jawab tetep nanggung jawab sadayana.
Ngarékam perjanjian ieu dina perjanjian pemegang saham, perjanjian layanan manajemen, sareng dokumén kawijakan grup pantes dilakukeun sateuacan klaim sumping, sanés saatosna. Tinjauan kami ngeunaan kaamanan kauangan dina hukum perusahaan ngabahas instrumen anu sayogi.
Naon anu kedah dilakukeun ku perusahaan induk, anak perusahaan, sareng kreditor ayeuna?
Kolot perusahaan kedah nganggap deklarasi 403 salaku kaputusan pembiayaan sareng ngajaga kaputusan anak perusahaan tetep janten milikna sorangan. Anak perusahaan kedah ngadokumentasikeun peranna nyalira. Kreditur kedah mariksa pendaptaran dagang langkung awal sareng ngaganggu watesan ngalawan unggal terdakwa anu mungkin.
Pikeun perusahaan induk, paparanana tiasa diatur upami disengaja. Anggap ngaluarkeun deklarasi 403 salaku kaputusan pembiayaan, sanés kaputusan administratif, sareng tinjau unggal taun naha pengecualian pelaporan masih pantes pikeun tanggung jawab gabungan sareng sababaraha anu aya hubunganana. Jaga kaputusan unggal anak perusahaan tetep katingali sacara jelas, catet naon anu dilakukeun sareng henteu diputuskeun ku induk perusahaan, sareng ati-ati kana pernyataan ka pihak lawan anak perusahaan. Jaminan ngeunaan solvensi mangrupikeun rute klasik kana kawajiban perawatan. Upami anak perusahaan aya dina kasusah, perhatoskeun naséhat ti mimiti: duanana campur tangan sareng abstain gaduh akibat hukum, sareng pilihan langkung gampang dibela upami dilakukeun sacara sadar sareng dirékam.
Pikeun anak perusahaan atanapi perusahaan sadulur, prioritasna nyaéta catetan kertas tina peranna sorangan. Catet saha anu nginstruksikeun naon, catet bantahan kana kagiatan grup anu résiko sacara tinulis dina waktos éta, simpen resolusi dewan anu nunjukkeun pertimbangan mandiri, sareng pastikeun perjanjian intra-grup ngagambarkeun naon anu saleresna kajantenan. Perusahaan anu tiasa nunjukkeun tina dokumén waktos éta yén éta henteu mutuskeun atanapi ngahaja nyumbang gaduh pertahanan anu paling kuat anu diidinan ku Pasal 6:166 BW.
Pikeun nu méré kiridit, kagancangan leuwih penting tibatan naon waé. Pariksa pendaptaran dagang pikeun deklarasi 403 sateuacan hubunganana salah, sanés saatosna. Nalika aya nu méré hutang dina hiji kelompok eureun mayar, petakeun kelompok éta sareng kirim surat anu ngaganggu watesan ka unggal terdakwa anu mungkin dina unggal dasar hukum. Perhatikeun pendaptaran dagang sareng koran pikeun bewara niat pikeun mungkas tanggung jawab anu sésana, sabab periode dua bulan pikeun oposisi dina Pasal 2:404(5) BW henteu dibuka deui.
Upami pihak lawan nuju bangkrut, pilihan praktisna dijelaskeun dina tulisan kami ngeunaan akibat tina bangkrutna mitra kontrak anjeun.
conto
Conto hipotétis: supplier Walanda nganteurkeun bungkusan salami mangtaun-taun ka BV distribusi anu kagolong kana grup internasional. BV distribusi éta bangkrut kalayan saldo anu teu acan dibayar.
Supplier mimitina mariksa pendaptaran dagang sareng mendakan yén perusahaan induk Walanda ngajukeun deklarasi 403 pikeun distribusi BV. Éta ngajukeun klaimna ka wali amanat sareng dina waktos anu sami ngaklaim jumlah lengkep tina induk dina deklarasi éta. Éta ogé ngirim surat anu ngaganggu watesan ka induk sareng ka perusahaan sadulur anu ngajalankeun pameseran grup, nyimpen hakna dina Pasal 6:166 BW sareng Pasal 6:162 BW upami deklarasi éta tétéla parantos dicabut dina waktosna.
Ringkesanana
- Boga saham teu ngajadikeun induk tanggung jawab kana hutang anak perusahaan. Tanggung jawab timbul tina deklarasi 403, kalakuan haram babarengan (Pasal 6:166 BW) atanapi palanggaran kawajiban miara ku induk sorangan (Pasal 6:162 BW).
- Déklarasi 403 ngajantenkeun induk perusahaan nanggung jawab sacara babarengan sareng masing-masing pikeun hutang tina tindakan hukum anak perusahaan; panarikan ngan ukur tiasa dianggo pikeun ka hareupna, sareng kreditor tiasa nolak ahir kawajiban anu sésana dina dua bulan.
- Dina Pasal 6:166 BW, unggal perusahaan grup anu masihan kontribusi anu relevan kana kalakuan grup anu teu sah bakal nanggung jawab kana sakumna karusakan; ngan saukur kaanggotaan grup teu cekap.
- dina Comsys Dina kasus hukum, kolot anu kalibet raket sareng ngahaja ngantepkeun kreditor nanggung résiko tiasa ngalanggar kawajiban miara ka aranjeunna.
- Watesan lumaku misah pikeun unggal debitur sareng dumasar kana dasar hukum: ngabatalkeunana sacara tinulis ngalawan unggal terdakwa anu mungkin.
Remen ditanyakeun
Naha perusahaan induk tiasa nanggung jawab tanpa deklarasi 403?
Muhun. Indung perusahaan tiasa ngalanggar kawajiban miara anu kedah dilakukeun ka nu nginjeumkeun anak perusahaanna, sapertos dina putusan Comsys ti Mahkamah Agung Walanda, anu mangrupikeun tindakan anu salah dina Pasal 6:162 Kitab Undang-Undang Hukum Perdata Walanda. Éta ogé tiasa nanggung jawab kana kalakuan anu teu sah dina formasi grup dina Pasal 6:166 Kitab Undang-Undang Hukum Perdata Walanda. Milik saham nyalira teu cekap.
Dupi abdi salaku kreditor tiasa ngaklaim ti induk sareng anak perusahaan?
Muhun, upami duanana nanggung jawab. Kalayan tanggung jawab gabungan sareng sababaraha anjeun tiasa ngaklaim jumlah lengkep ti unggal pihak anu nanggung jawab, tapi anjeun teu tiasa nagih langkung ti total klaim anjeun.
Naon anu kajantenan upami deklarasi 403 dicabut?
Kolot tetep nanggung jawab kana hutang anu timbul tina tindakan hukum anu dilakukeun sateuacan penarikan tiasa diajukeun ka anjeun. Tanggung jawab anu sésana ngan ukur réngsé saatos prosedur anu misah, anu anjeun tiasa bantah dina dua bulan ti pengumuman koran.
Sabaraha lami abdi kedah ngaklaim?
Klaim karugian dumasar kana tanggung jawab kelompok kadaluwarsa lima taun saatos anjeun terang kana karugian sareng pihak anu tanggung jawab, sareng paling telat dua puluh taun saatos kajadian éta. Klaim dina deklarasi 403 nuturkeun periode watesan hutang anu mendasari, anu pikeun klaim pamayaran kontraktual biasana lima taun ti tanggal jatuh tempo. Anjeun tiasa ngeureunkeun watesan sacara tinulis.
Dupi abdi tiasa ngaklaim ti sadaya perusahaan grup?
Ngan ti anu tanggung jawab dumasar kana dasar hukum anu khusus: perusahaan anu ngaluarkeun deklarasi 403, atanapi perusahaan grup anu masihan kontribusi anu relevan kana kalakuan grup anu teu sah anu nyababkeun karusakan. Milik grup anu sami waé teu cekap.
Kumaha upami salah sahiji perusahaan parantos mayar?
Teras anu sanésna dibebaskeun ka anjeun dugi ka jumlah pamayaran éta (Pasal 6:7 Kitab Undang-Undang Hukum Perdata Walanda). Pausahaan anu mayar tiasa nyuhunkeun hak ti anu sanés pikeun meunangkeun bagianana.
Naséhat ngeunaan tanggung jawab perusahaan sareng grup
Tanggung jawab perusahaan sareng kelompok ngarujuk kana fakta anu biasana parantos direngsekeun nalika sengketa dimimitian: naon anu diajukeun, naon anu diputuskeun, naon anu didokumentasikeun sareng naon anu diucapkeun ka kreditor. Hukum parantos ditetepkeun cekap pikeun ngaduga hasil, tapi ngan ukur sakali fakta éta ditetepkeun.
Law & More méré saran ka perusahaan induk, perusahaan grup, sareng kreditor ngeunaan tanggung jawab dina struktur perusahaan: meunteun sareng nyusun deklarasi 403 sareng panarikanana, ngabela klaim tanggung jawab grup, ngalaksanakeun gugatan ngalawan induk atanapi grup, sareng ngalaksanakeun prosiding di payuneun pangadilan sipil sareng Kamar Dagang Perusahaan (Ondernemingskamer). Bacaan salajengna sayogi dina panduan hukum perusahaanTeu yakin kana kaayaan anjeun? Caritakeun kaayaan anjeun. Kami bakal ngawartosan pilihan anjeun dina hiji dinten damel.
Kumaha Law & More tiasa ngabantosan anjeun sareng ieu dijelaskeun dina kami pangacara perusahaan kaca.