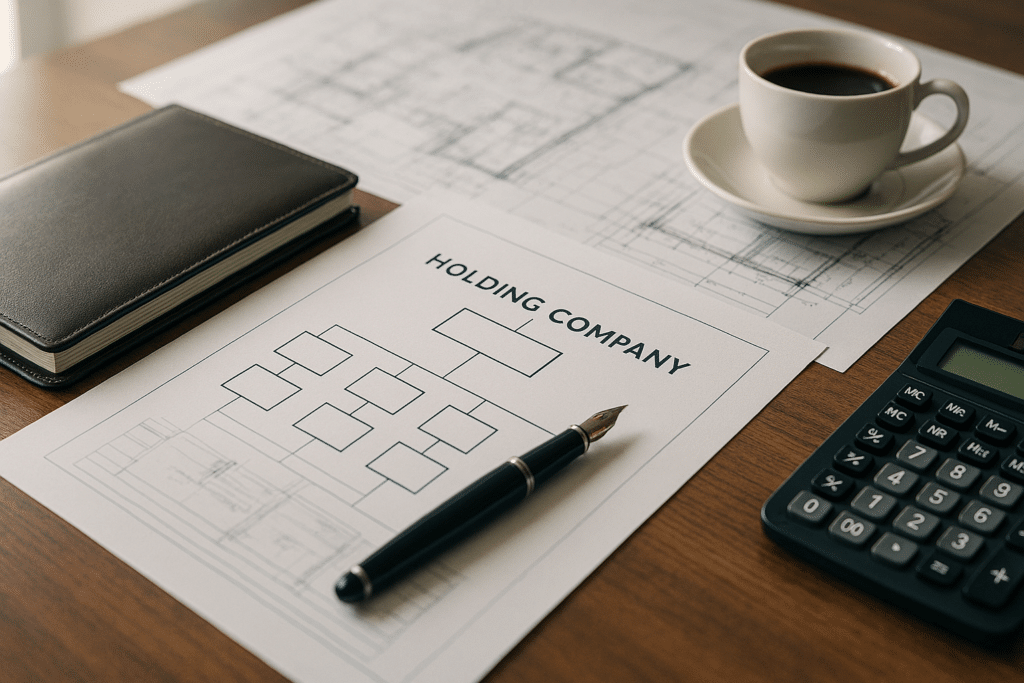
Struktur holding nyaéta sakumpulan sahenteuna dua perusahaan swasta terbatas Walanda (besloten vennootschap, BV) dimana hiji perusahaan, holding, nyepeng saham di perusahaan anu sanés, perusahaan operasi (werkmaatschappij), sedengkeun pengusaha nyepeng saham dina holding éta. Perusahaan operasi nanggung kagiatan komérsial sareng résiko; holding ngajaga nilai tina résiko éta. Struktur ieu dianggo pikeun panyalindungan aset, pikeun penjualan bisnis anu langkung bersih sareng pikeun ngajaga sababaraha kagiatan misah, sareng éta didamel ku akta notaris.
Éta ogé sering kaleuleuwihi dijual. Holdings henteu ngajantenkeun direktur kebal tina tanggung jawab, éta henteu ngahasilkeun artos dina perusahaan operasi anu teu tiasa disentuh sacara retroaktif, sareng éta henteu ngarobih grup anu didokumentasikeun kalayan goréng janten grup anu dikelola kalayan saé. Di handap ieu kami ngajelaskeun naon anu dilakukeun ku struktur dina hukum perusahaan Walanda, aturan mana anu mutuskeun naha panyalindungan éta berlaku nalika diuji, naon anu diperyogikeun pikeun ngajalankeun, sareng iraha éta pantes diadegkeun.
Kumaha cara kerja struktur perusahaan induk sareng operasi?
Pausahaan anu ngoperasikeun dagang sareng nanggung résiko; anu nyekel saham di pausahaan anu ngoperasikeun sareng nyimpen aset anu anjeun hoyong jaga. Duanana mangrupikeun badan hukum anu misah, sareng pamisahan éta kedah dijaga dina praktékna.
Pausahaan operasi nyaéta éntitas anu dagang. Pausahaan éta nyieun kontrak jeung konsumén jeung supplier, ngagajih pagawé, nyekel saham jeung aset operasi, sarta nanggung klaim anu timbul tina éta kabéh. Pikeun dunya luar, éta téh bisnisna.
Pausahaan anu nyekel saham biasana teu gaduh kagiatan komérsial sorangan. Pausahaan éta nyekel saham di perusahaan operasi, biasana sadayana, sareng éta mangrupikeun tempat alami pikeun aset anu henteu kedah kakeunaan résiko dagang: kauntungan anu ditahan, hak cipta intelektual, properti tempat bisnis beroperasi, sareng sering perjanjian manajemen direktur-pemegang saham utama. Kadua perusahaan mangrupikeun badan hukum anu misah kalayan dewan direksi, akun sorangan sareng SPT sorangan, sareng pamisahan éta mangrupikeun inti masalahna. Éta ogé kedah dijaga dina praktékna, sabab grup anu nganggap dua éntitas salaku hiji dompét kaleungitan seueur panyalindungan anu dibayarna.
Dua pilihan struktural dilakukeun dina awalna sareng pantes dipikirkeun. Anu kahiji nyaéta saha anu diangkat janten diréktur perusahaan operasi: perusahaan éta sorangan, atanapi pangusaha sacara pribadi. Anu kadua nyaéta kumaha saham dina perusahaan éta diayakeun, sacara langsung atanapi ngalangkungan yayasan anu ngaluarkeun resi deposit, anu misahkeun hak ékonomi tina kontrol sora; urang ngabahas éta dina tulisan urang ngeunaan STAK sareng sertipikat saham . Duanana pilihan henteu nétral, sapertos anu dipidangkeun dina bagian salajengna.
Naon anu dijaga ku hiji holding, sareng naon anu henteu?
Holding ngajaga nilai anu sacara sah parantos dipindahkeun kaluar ti perusahaan operasi ngalawan kreditor perusahaan éta. Éta henteu ngajaga anjeun, salaku diréktur, tina tanggung jawab pribadi.
Panangtayungan anu ditawarkeun ku hiji holding téh nyata tapi spésifik: éta ngajaga nilai anu sacara sah parantos dipindahkeun kaluar ti perusahaan operasi ti para kreditor perusahaan operasi éta. Upami perusahaan operasi janten bangkrut, kauntungan anu ditahan, hak cipta intelektual sareng harta anu aya dina holding sanés bagian tina harta warisanna. Éta kauntunganana, sareng éta mangrupikeun kauntungan anu penting pikeun bisnis naon waé anu gaduh paparan tanggung jawab anu asli.
Anu teu dilakukeun ku struktur éta nyaéta miceun diréktur tina gambar. Dina pasal 2:9 Burgerlijk Wetboek (KUH Sipil Walanda), diréktur nanggung jawab ka perusahaan pikeun palaksanaan tugasna anu teu leres. Dina bangkrut, pasal 2:248 ngajantenkeun dewan nanggung jawab kana defisit dimana dewan sacara nyata parantos ngalaksanakeun tugasna sacara teu leres sareng éta mangrupikeun panyabab anu signifikan tina bangkrut, sareng kagagalan pikeun ngajaga akun anu leres atanapi ngajukeun akun taunan dina waktosna nyiptakeun anggapan anu teu tiasa dibantah ngeunaan manajemen anu teu leres sareng anggapan anu tiasa dibantah ngeunaan sabab-akibat. Salian ti éta, diréktur anu ngalakukeun kawajiban atas nama perusahaan terang yén perusahaan moal tiasa ngalaksanakeun sareng moal nawiskeun jalan kaluar ngalakukeun tort dina dirina sorangan dina pasal 6:162.
Ketentuan anu paling ngajenghok para pangusaha nyaéta pasal 2:11. Upami badan hukum mangrupikeun diréktur, tanggung jawab salaku diréktur ogé aya dina tanggung jawab babarengan sareng masing-masing pikeun unggal jalma anu janten diréktur badan hukum éta. Upami perusahaan anjeun mangrupikeun diréktur perusahaan operasi, klaim ngalawan déwan perusahaan operasi ngalangkungan perusahaan éta sareng aya dina tanggung jawab anjeun sacara pribadi. Nempatkeun BV antara anjeun sareng korsi déwan henteu nyiptakeun panyangga tanggung jawab, sareng éta pantes kahartos sateuacan ngarancang struktur di sakurilingna. Artikel kami ngeunaan tanggung jawab diréktur pikeun diréktur BV Walanda ngajelaskeun sacara rinci alesanna.
Dua bocoran salajengna pantes disebutkeun. Perusahaan anu parantos ngajukeun deklarasi tanggung jawab gabungan dina pasal 2:403 pikeun ngabébaskeun anak perusahaan tina nyebarkeun laporan keuangan taunan sorangan nanggung jawab kana hutang anu timbul tina tindakan hukum anak perusahaan éta, sareng mundurkeun deklarasi éta henteu ngeureunkeun tanggung jawab pikeun hutang anu tos aya tanpa nuturkeun prosedur statutori. Sareng perusahaan anu ngajamin fasilitas bank atanapi sewa perusahaan operasi, anu biasana diwajibkeun ku anu masihan pinjaman sareng anu gaduh bumi, parantos sacara sukarela nyambungkeun deui dua neraca pikeun hutang éta.
Kumaha carana mindahkeun kauntungan ka perusahaan anu gaduh aset kalayan aman?
Ngaliwatan dividen anu nyumponan tés statutori, dibayar dina waktos anu saé sareng didokumentasikeun kalayan leres. Dividen anu dibayar nalika perusahaan operasi parantos aya dina kasusah tiasa ditarik deui sareng tiasa ngajantenkeun anjeun tanggung jawab sacara pribadi.
Panyekel ngan ukur ngajagi nilai anu parantos ngahontal éta, sareng rute anu dianggo pikeun ngahontal éta nilai nyaéta distribusi dividen. Distribusi éta diatur, sareng salah laksanakeun mangrupikeun hiji-hijina cara anu paling umum dimana panyalindungan anu dimaksud janten tanggung jawab pribadi.
Dina Pasal 2:216 Kitab Undang-Undang Hukum Perdata Walanda (Burgerlijk Wetboek, BW) distribusi ku BV kedah lulus dua tés. Kahiji, perusahaan ngan ukur tiasa ngadistribusikaeun dugi ka ekuitasna ngaleuwihan cadangan anu kedah disimpen dina hukum atanapi anggaran dasarna. Kadua, rapat umum mutuskeun pikeun ngadistribusikaeun, tapi resolusi éta teu aya pangaruhna dugi ka dewan nyatujuanana, sareng dewan kedah nahan persetujuan upami terang atanapi kedah ngaramalkeun sacara wajar yén perusahaan moal tiasa teras mayar hutangna nalika jatuh tempo. Tés kadua éta, tés distribusi, ningali ka hareup, biasana salami sataun ka hareup, sareng éta mangrupikeun masalah penilaian yén dewan kedah tiasa menerkeun saatosna. Diréktur anu nyatujuan distribusi nalika anjeunna terang atanapi kedah ngaramalkeun akibatna sacara babarengan sareng masing-masing nanggung jawab ka perusahaan pikeun defisit anu dihasilkeun, sareng pemegang saham anu terang nanggung jawab kana naon anu anjeunna tampi.
Hukum insolvensi nambihan filter kadua. Wali amanat dina bangkrut tiasa ngabatalkeun tindakan hukum sukarela anu dilakukeun dina periode anu dicurigai dimana perusahaan sareng pihak lawan terang atanapi kedah terang yén kreditor bakal dirugikeun, dina pasal 42 Faillissementswet, sareng undang-undang nganggap yén pangaweruh pikeun tindakan-tindakan tertentu anu dilakukeun dina sataun ti saprak bangkrut, kalebet distribusi dina hiji grup. Kalayan kecap sanésna, dividen anu dibayar ka perusahaan induk nalika perusahaan operasi parantos aya dina kasusah henteu aman; éta persis transaksi anu dipilari ku wali amanat heula.
Aya tilu aturan praktis anu nuturkeun. Bagikeun sacara rutin sareng dina waktos anu saé tibatan sakali-kali nalika aya klaim anu muncul. Catet tés distribusi dina risalah dewan kalayan angka-angka anu janten dasarna, sabab dokumén éta mangrupikeun pertahanan. Sareng tong nganggo rekening giro antara dua perusahaan salaku gaganti informal pikeun dividen: pinjaman antar perusahaan peryogi perjanjian tertulis, tingkat bunga jangka panjang sareng jadwal pamayaran, atanapi éta bakal dicirikeun saatosna salaku hal anu sanés pisan.
Aturan pajak mana anu ngajantenkeun hiji perusahaan investasi pikaresepeun?
Utamana pengecualian partisipasi sareng pilihan pikeun ngahijikeun fiskal. Duanana mangrupikeun urusan pikeun panaséhat pajak anjeun; kami netepkeun éta ngan ukur supados anjeun terang naon anu kedah dipénta.
Dua fitur hukum pajak perusahaan Walanda ngajelaskeun seueur popularitas struktur ieu, sareng duanana mangrupikeun masalah pikeun panasehat pajak anjeun tinimbang pikeun pengacara anjeun. Kami ngajelaskeunana di dieu ngan ukur supados anjeun terang naon anu kedah ditaroskeun.
Anu kahiji nyaéta pengecualian partisipasi (deelnemingsvrijstelling) dina Wet op de vennootschapsbelasting 1969. Upami hiji perusahaan gaduh kapentingan sahenteuna lima persén di perusahaan sanés sareng saratna dicumponan, dividen anu ditampi tina kapentingan éta sareng kauntungan anu direalisasikeun tina penjualanna dibebaskeun tina pajak panghasilan perusahaan di tingkat panampi. Éta sababna kauntungan tiasa dipindahkeun ti perusahaan operasi ka perusahaan anu gaduh saham, sareng naha hasil penjualan saham tiasa sumping ka dinya, tanpa biaya pajak dina waktos éta. Éta mangrupikeun panundaan pajak pribadi tinimbang ngaleungitkeunana: pajak nuturkeun nalika artos ninggalkeun perusahaan pikeun pemegang saham sacara pribadi.
Anu kadua nyaéta kasatuan fiskal (fiscale eenheid) pikeun pajak panghasilan perusahaan, anu diantarana meryogikeun saham sahenteuna salapan puluh lima persén sareng pamundut ka Belastingdienst. Dina hiji kasatuan fiskal, hasil perusahaan dikonsolidasi, janten karugian dina hiji perusahaan tiasa diitung ngalawan kauntungan dina taun anu sanés dina taun anu sami. Kasatuan fiskal ogé ngagaduhan akibat anu motong cara anu sanés, kalebet tanggung jawab gabungan sareng sababaraha pikeun hutang pajak panghasilan perusahaan grup, janten éta mangrupikeun pilihan anu kedah dilakukeun sacara ngahaja.
Tarif, kurung, sareng ambang batas dina Kotak 2 sareng dina pajak panghasilan perusahaan ditetepkeun unggal taun dina rencana Belasting sareng robih sacara rutin, janten angka naon waé anu anjeun baca dina hiji artikel kamungkinan bakal teu acan kadaluwarsa nalika anjeun ngalakukeun tindakan. Law & More henteu nyayogikeun naséhat pajak; kami nyusun grup, nyusun dokuméntasi sareng damel bareng sareng panaséhat pajak atanapi akuntan anjeun, anu kedah ngajalankeun itungan dumasar kana angka anjeun nyalira sateuacan anjeun ngalebetkeun nanaon.
Kumaha hiji holding ngabantosan sababaraha kagiatan, penjualan atanapi suksesi?
Éta ngajaga kagagalan hiji kagiatan jauh ti anu sanés, sareng éta ngamungkinkeun anjeun ngajual atanapi mindahkeun perusahaan operasi tanpa ngajual éntitas anu nyepeng kabeungharan anjeun.
Alesan kadua pikeun ngawangun grup nyaéta pamisahan kagiatan. Pangusaha anu ngajalankeun konsultansi, toko online, sareng portofolio properti dina hiji BV parantos ngagabungkeun tilu profil résiko dina hiji estate: klaim supplier ngalawan toko online ngahontal properti éta. Nempatkeun unggal kagiatan dina perusahaan operasi sorangan dina holding anu sami ngajaga kagagalan salah sahiji tina anu sanés, salami perusahaan leres-leres dijalankeun sacara misah sareng grup henteu ngajamin sadayana pikeun sadayana.
Alesan katilu nyaéta kaluar. Nu meuli bisnis Walanda ampir sok leuwih milih meuli saham di perusahaan operasi tibatan asetna, sabab pameseran saham ngandung kontrak, idin, sareng staf tanpa transfer individu. Holding ngamungkinkeun éta tanpa anjeun kedah ngajual éntitas anu nyepeng akumulasi kakayaan anjeun, sareng éta ngamungkinkeun anjeun ngajual hiji kagiatan bari ngajaga anu sanésna. Éta ogé ngajantenkeun transfer bertahap ka panerus atanapi tim manajemen tiasa dilakukeun, sabab saham tiasa ditransfer dina tahapan sareng holding tiasa nahan saham minoritas.
Persiapan mangrupikeun anu nangtukeun harga. Anu mésér bakal ngalaksanakeun uji tuntas ka perusahaan anu beroperasi, sareng panemuan anu sering muncul sami: hak cipta intelektual anu henteu pernah sacara resmi dialihkeun ka perusahaan anu nganggo éta, kontrak konci kalayan klausa parobahan kontrol, istilah padamelan anu henteu pernah didokumentasikeun, sareng kasaimbangan antar perusahaan tanpa perjanjian anu mendasar. Ngabersihkeun éta sababaraha taun sateuacan penjualan jauh langkung mirah tibatan negosiasi garansi di sakitarna, sapertos anu kami jelaskeun dina tinjauan kami ngeunaan uji tuntas dina transaksi M sareng A Walanda . Upami langkung ti hiji pemegang saham kalibet, perjanjian pemegang saham anu netepkeun larangan transfer, jalan buntu sareng perjanjian kaluar nyegah sengketa anu dijelaskeun dina tulisan kami ngeunaan sengketa pemegang saham.
Kumaha anjeun nyetél sareng ngajalankeun struktur panyimpenan?
Unggal BV diadegkeun ku akta notaris, sareng BV anu tos aya disimpen dina kepemilikan énggal ku cara nyumbang atanapi nukerkeun sahamna. Saatos éta, duanana perusahaan kedah dijalankeun sareng didokumentasikeun salaku éntitas anu misah.
BV diadegkeun ku akta anu ditandatanganan di payuneun notaris hukum sipil Walanda, sareng saham dina BV ngan ukur tiasa dialihkeun ku akta notaris ogé. Teu aya sarat modal minimum saprak diwanohkeunana rezim BV anu fleksibel, janten perusahaan tiasa diadegkeun ku modal anu dikaluarkeun hiji eurosen, sanaos bank sareng pihak lawan sering ngarepkeun hal anu langkung penting. Unggal perusahaan kadaptar dina Handelsregister di Kamer van Koophandel, sareng pamilik anu paling nguntungkeun kedah kadaptar dina pendaptaran UBO.
Upami anjeun ngamimitian ti mimiti, perusahaan éta dilebetkeun heula teras ngagabungkeun perusahaan operasi salaku pemegang saham tunggalna. Upami anjeun parantos dagang ngalangkungan BV, perusahaan bakal ditempatkeun di luhurna, biasana ku cara nyumbang atanapi nuker saham anjeun. Léngkah éta ngagaduhan akibat pajak anu kedah diatur sateuacanna, sabab transfer anu teu direncanakeun tiasa memicu perpajakan langsung tina nilai anu diwangun dina perusahaan, sareng sagala keringanan anu sayogi hadir sareng kaayaan sareng periode tuluyan. Ieu mangrupikeun momen pikeun ngagaduhan notaris sareng panasehat pajak dina méja anu sami. Pituduh kami ngeunaan léngkah hukum ti ideu ka BV ngawengku penggabungan éta sorangan sacara langkung rinci.
Saatos dibentuk, grup éta kedah dijalankeun salaku grup. Éta hartosna rekening bank anu misah sareng pembukuan anu misah, rekening taunan anu disiapkeun sareng diajukeun pikeun unggal perusahaan dina jangka waktu anu ditangtukeun, perjanjian manajemen tertulis antara perusahaan induk sareng perusahaan operasi kalayan biaya anu tiasa dibela, sareng perjanjian tertulis pikeun pinjaman naon waé di antara aranjeunna. Éta ogé hartosna ngajaga catetan perusahaan sacara teratur: daptar pemegang saham, risalah resolusi anu penting, sareng catetan tés distribusi. Ieu sanés formalitas; éta mangrupikeun bukti yén dua perusahaan leres-leres misah, sareng éta mangrupikeun dokumén munggaran anu dipénta ku wali amanat atanapi pihak lawan.
Biaya-biayana téh siga gambaran tina kauntunganana. Dua badan hukum hartina dua akta notaris, jeung dua éntitas hartina dua sét rekening taunan, dua SPT, jeung tagihan akuntansi nu leuwih gedé unggal taunna. Biaya notaris jeung akuntansi béda-béda per kantor jeung per kaayaan sarta dikutip sateuacanna, jadi ménta kutipan tinulis méméh mutuskeun. Teu aya angka kauntungan nu ujug-ujug jadi masuk akal; strukturna meunang pangjagaan nalika aya kauntungan nu pantes ditahan di luar résiko dagang, nalika aset berharga kudu dipisahkeun tina résiko éta, atawa nalika penjualan atawa suksesi bener-bener aya dina prospek.
Naha struktur panyimpenan cocog pikeun kaayaan anjeun?
Struktur perusahaan induk sareng operasi mangrupikeun jawaban anu saé pikeun tilu patarosan khusus: kumaha carana ngajaga nilai akumulasi jauh tina résiko dagang, kumaha carana ngajaga kagiatan anu misah tina silih sered, sareng kumaha carana ngajantenkeun penjualan atanapi transfer ka hareup mungkin tanpa ngabubarkeun bisnis. Éta mangrupikeun jawaban anu goréng pikeun kahayang umum pikeun mayar pajak anu langkung sakedik, sareng éta sanés jawaban pisan pikeun tata kelola anu lemah, sabab aturan ngeunaan distribusi, ngeunaan tanggung jawab direktur sareng jaminan grup bakal mendakan éta.
Ringkesanana
- Perusahaan anu gaduh saham di perusahaan operasi sareng nyimpen aset anu berharga di luar résiko dagang.
- Éta henteu ngajagi diréktur tina tanggung jawab pribadi; upami anu nyekel saham nyaéta diréktur, Pasal 2:11 BW masrahkeun tanggung jawab ka anjeun.
- Kauntungan nepi ka saham kalawan aman ngan ngaliwatan dividen anu lulus uji Pasal 2:216 BW sarta dibayar dina waktu anu merenah.
- Perusahaan induk ngagampangkeun pikeun misahkeun kagiatan sareng ngajual atanapi mindahkeun perusahaan operasi.
- Konsekuensi pajak, sapertos pengecualian partisipasi sareng persatuan fiskal, janten tanggung jawab panaséhat pajak anjeun.
Remen ditanyakeun
Sabaraha biaya pikeun ngadegkeun perusahaan induk sareng operasi?
Biaya-biayana ngawengku biaya notaris pikeun dua akta pendirian, anu béda-béda per notaris sareng dikutip sateuacanna, ditambah biaya administrasi anu terus-terusan, dua sét laporan keuangan taunan, sareng dua laporan pajak penghasilan perusahaan. Tanyakeun kutipan tinulis ka notaris sareng akuntan anjeun sateuacan anjeun mutuskeun.
Dupi abdi tiasa ngarobih BV abdi anu tos aya janten struktur holding?
Muhun. Pamilik saham anyar biasana ditempatkeun di luhur BV anu tos aya ku cara nyumbang atanapi nukerkeun saham anjeun, anu meryogikeun akta notaris. Jaga panaséhat pajak anjeun ngatur sisi pajak sateuacanna, sabab transfer anu teu direncanakeun tiasa nyababkeun biaya pajak langsung.
Iraha hiji pausahaan janten nguntungkeun sacara finansial?
Teu aya wates anu tetep. Struktur ieu bakal tetep aya nalika aya kauntungan anu pantes ditahan di luar résiko dagang, nalika aset anu berharga kedah dipisahkeun tina résiko éta, atanapi nalika aya penjualan atanapi suksesi anu prospektif. Jieun itungan dumasar kana angka anjeun nyalira ku panaséhat pajak anjeun.
Naha kuring salawasna dijaga tina tanggung jawab ku cara gaduh aset?
Henteu. Perusahaan induk ngajaga aset tina kreditor perusahaan operasi, tapi direktur masih tiasa dianggap tanggung jawab sacara pribadi, contona pikeun manajemen anu teu leres (kennelijk onbehoorlijk bestuur) dina bangkrut atanapi pikeun ngalaksanakeun kawajiban anu aranjeunna terang perusahaan henteu tiasa minuhan dina pasal 2:9, 2:248 sareng 6:162 Kitab Undang-Undang Hukum Perdata Walanda. Upami perusahaan induk mangrupikeun direktur perusahaan operasi, pasal 2:11 masrahkeun tanggung jawab éta ka direktur perusahaan induk.
Naha abdi kedah nyimpen rekening anu misah pikeun dua BV?
Muhun. Unggal BV kedah nyimpen rekening sorangan sareng ngajukeun rekening taunan sareng SPT pajak sorangan. Rekening bank anu misah sareng perjanjian tertulis pikeun pamayaran antar perusahaan henteu salawasna diperyogikeun sacara ketat, tapi tanpa éta pamisahan, sareng panyalindungan anjeun, hésé dibuktikeun.
Dupi abdi tiasa ngadegkeun holding nyalira atanapi peryogi panaséhat?
Notaris hukum sipil kedah ngadamel akta pendirian perusahaan. Panaséhat pajak kedah mariksa akibat pajak, sareng pengacara tiasa nyusun dokuméntasi manajemen, pinjaman, sareng pemegang saham anu ngajantenkeun pamisahan éta sah.
Law & More méré saran ka para pangusaha ngeunaan desain grup sareng nyusun draf manajemen, dokuméntasi pinjaman sareng pemegang saham, damel sareng notaris sareng panaséhat pajak anjeun; baca langkung seueur ngeunaan kami prakték hukum bisnisTeu yakin kana kaayaan anjeun? Caritakeun kaayaan anjeun. Kami bakal ngawartosan pilihan anjeun dina hiji dinten damel.